
Calculateur budget 50/30/20 : répartis ton salaire en 30 secondes
La règle 50/30/20 répartit ton revenu net en trois enveloppes : 50 % pour les besoins, 30 % pour les envies, 20 % pour l'épargne. Popularisée par Elizabeth Warren dans « All Your Worth » (2005), c'est la méthode de budget la plus simple qui existe.
Ta paie, en trois enveloppes
Entre ton revenu net. Ajoute tes besoins actuels pour voir où tu te situes face à la règle.
Ce qui arrive sur ton compte chaque mois, après impôt.
Loyer, courses, transport, factures : ce que tu ne peux pas couper.
Besoins · 50 %
1 000 €
Loyer, courses, transport, factures, assurances, santé
Envies · 30 %
600 €
Restos, sorties, shopping, abonnements plaisir, voyages
Épargne · 20 %
400 €
Fonds d'urgence, projets, investissement
À ce rythme, tu mets de côté 4 800 € par an.
Répartition indicative à visée pédagogique, à adapter à ta situation réelle. Ce calcul se fait dans ton navigateur : rien n'est envoyé ni stocké.
C'est quoi la règle 50/30/20 ?
Une méthode de budget en trois enveloppes, popularisée par la sénatrice américaine Elizabeth Warren et sa fille Amelia Warren Tyagi dans le livre « All Your Worth: The Ultimate Lifetime Money Plan » (2005). Son principe : plutôt que de suivre chaque dépense, tu fixes trois plafonds simples sur ton revenu net (50 % besoins, 30 % envies, 20 % épargne) et tu vérifies une fois par mois que tu restes dedans.
Que mettre dans chaque catégorie ?
- Besoins (50 %) : ce que tu ne peux pas couper sans conséquence. Loyer ou crédit immobilier, courses alimentaires, transport pour aller travailler, électricité, assurances obligatoires, santé, téléphone.
- Envies (30 %) : ce qui rend la vie agréable mais reste optionnel. Restaurants, sorties, shopping, abonnements streaming, vacances, loisirs.
- Épargne (20 %) : ce qui construit ton futur. Fonds d'urgence, épargne projet, investissement (PEA, assurance-vie), remboursement anticipé de dettes.
La frontière besoins/envies est personnelle : l'abonnement internet est un besoin, le deuxième service de streaming est une envie. L'important est de trancher une fois et de t'y tenir.
Et si mes charges dépassent 50 % ?
C'est fréquent, surtout dans les grandes villes où le loyer pèse lourd. Deux options : passer à une variante 60/20/20 (voire 70/20/10 temporairement), ou garder l'objectif 50/30/20 comme cap et travailler à réduire la plus grosse charge : renégocier ses contrats, revoir son loyer, ses frais bancaires. L'essentiel n'est pas le pourcentage exact : c'est d'épargner quelque chose chaque mois, avant de dépenser, pas avec ce qui reste.
Pour mesurer ton écart, entre tes besoins actuels dans le calculateur : il te dit de combien de points tu dépasses la cible, et ce qu'il reste pour les envies. Et avant de comprimer la colonne « envies », vérifie l'autre côté du budget : une aide non demandée agit exactement comme une charge en moins. Regarde les aides que tu peux réclamer, en quatre questions.
Pourquoi 20 % d’épargne ?
Parce que c'est le rythme qui change une situation en quelques années : à 400 € par mois, tu construis une épargne de précaution de 3 mois de dépenses en moins de 2 ans, puis tu peux investir le reste. Pour voir ce que devient cette épargne dans le temps, joue avec le calculateur d'intérêts composés. À titre de repère, le taux d'épargne moyen des ménages français tournait autour de 18 % en 2025 selon l'INSEE, mais il est très inégalement réparti. Le bon chiffre est celui que tu tiens dans la durée.
Combien épargner par mois selon ton salaire ?
La règle 50/30/20 fixe l'épargne à 20 % du salaire net : 400 € pour 2 000 € de revenu. Ce rythme est un objectif, pas un prérequis : si tes charges le rendent inaccessible aujourd'hui, un démarrage progressif à 5-10 % installe déjà l'habitude, et tu montes ensuite.
| Salaire net mensuel | Épargne 50/30/20 (20 %) | Démarrage progressif (5 %) |
|---|---|---|
| 1 500 € | 300 € | 75 € |
| 1 800 € | 360 € | 90 € |
| 2 000 € | 400 € | 100 € |
| 2 500 € | 500 € | 125 € |
| 3 000 € | 600 € | 150 € |
Entre ton salaire exact dans le calculateur 50/30/20 au-dessus pour ta répartition complète : besoins, envies, épargne, et le total mis de côté sur un an.
Tenir la règle, mois après mois
Calculer ta répartition prend trente secondes. La tenir demande de regarder tes vraies dépenses en face, pas seulement les pourcentages.
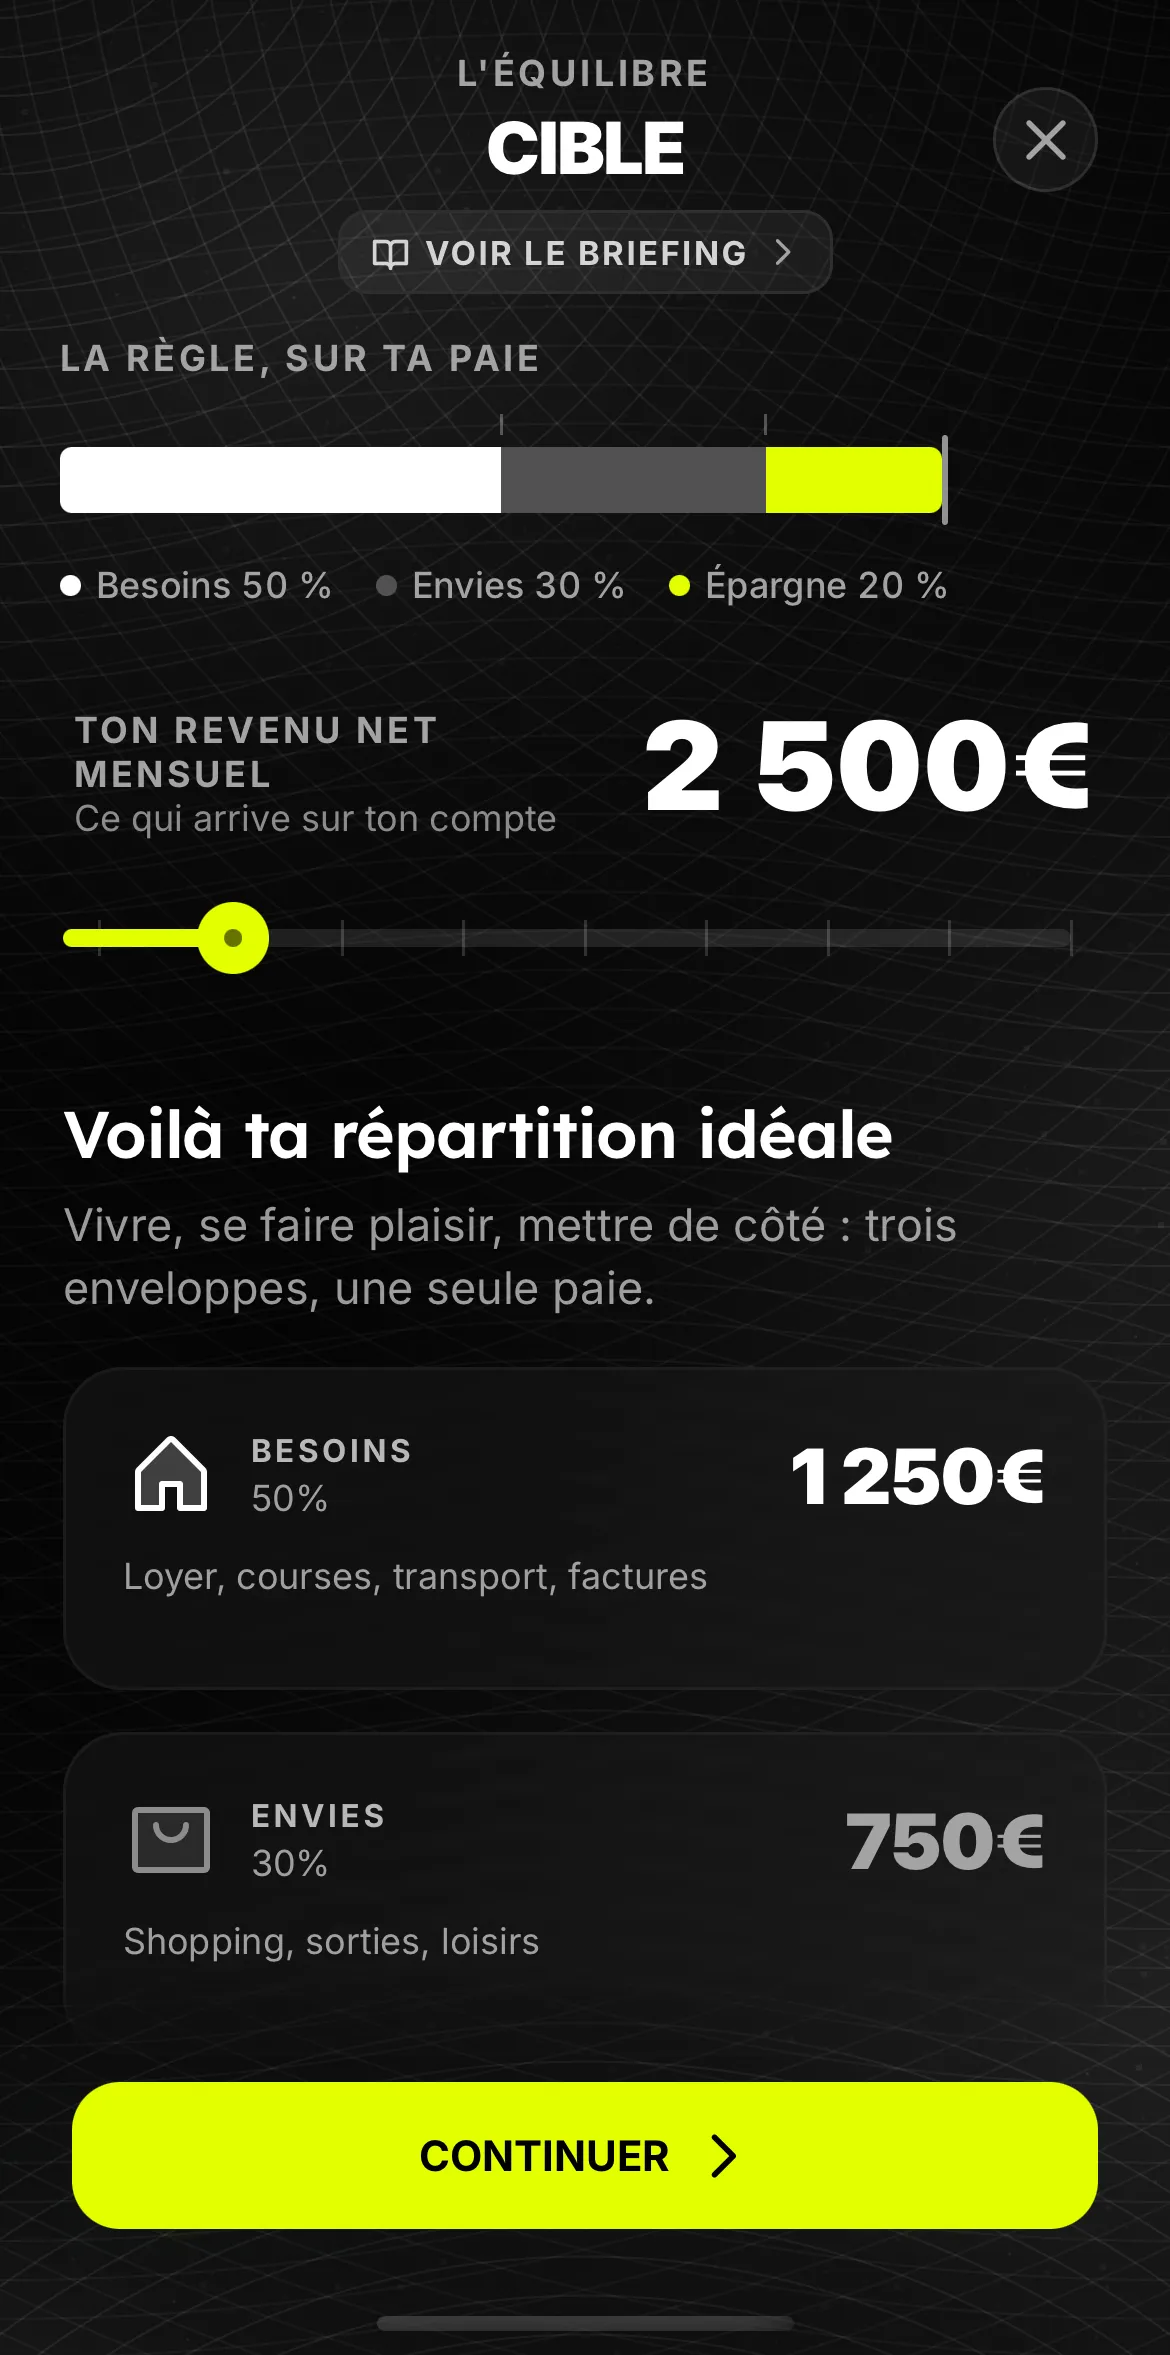
Dans l'app Moniyo, la mission L'Équilibre commence par la même barre : la règle posée sur ta paie. Elle place ensuite tes vraies dépenses face aux trois plafonds et te montre celui qui déborde.
Pour choisir un outil qui tienne ce budget au quotidien, compare les options du guide du budget sans connexion bancaire.
Questions fréquentes
Revenu net ou brut ?
Le revenu net après impôt : ce qui arrive réellement sur ton compte chaque mois (salaire net après prélèvement à la source, aides éventuelles incluses). C’est la base de calcul de la règle 50/30/20.
Combien épargner avec 2 000 € par mois ?
Avec 2 000 € net par mois, la règle 50/30/20 donne 400 € d’épargne, 1 000 € pour les besoins et 600 € pour les envies. Si 400 € est hors de portée aujourd’hui, commence à 5 % (100 €) et augmente progressivement : la régularité compte plus que le montant de départ.
La règle 50/30/20 marche-t-elle avec un petit salaire ?
Les pourcentages sont un cap, pas un verdict. Avec un budget serré, les besoins dépassent souvent 50 % : commence par épargner un montant fixe même modeste (20 ou 50 € par mois), sécurise un petit fonds d’urgence, puis augmente le taux d’épargne quand tes charges baissent ou que ton revenu monte.
Le remboursement d’un crédit compte dans quelle catégorie ?
Les mensualités d’un crédit immobilier ou auto sont des besoins (charges contraintes). En revanche, un remboursement anticipé volontaire ou le capital que tu amortis au-delà du minimum peut être vu comme de l’épargne, puisqu’il augmente ton patrimoine net.
Quelle différence avec le budget base zéro ?
Le budget base zéro alloue chaque euro à une destination précise avant le début du mois (précis mais exigeant). La règle 50/30/20 est plus simple : trois enveloppes, un calcul de 30 secondes. C’est un excellent point de départ, quitte à affiner ensuite.
